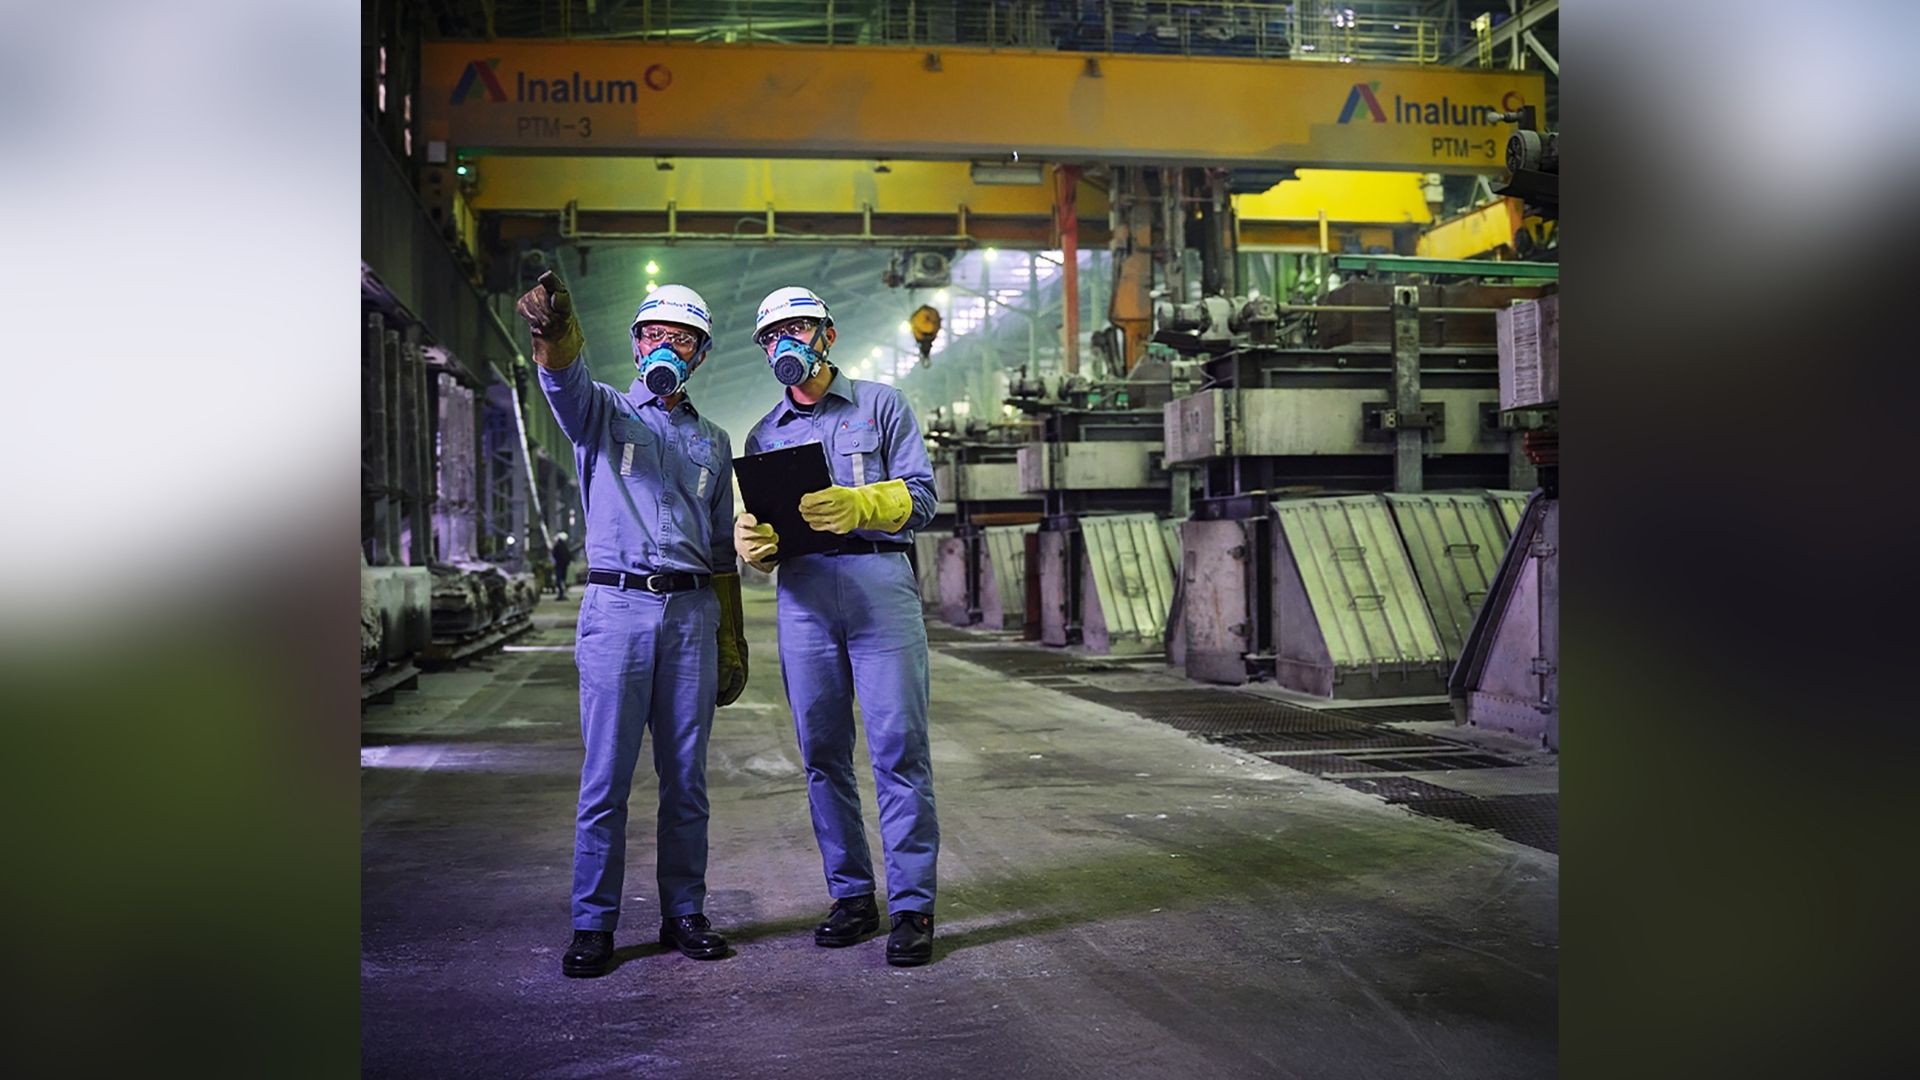
PT Indonesia Asahan Aluminium (Persero Inalum) berhasil menaikkan peringkat korporasi menjadi idAA/Stable dari idAA-/Stable berdasarkan penilaian PT Pemeringkat Efek Indonesia (Pefindo) untuk periode 18 Agustus 2026 hingga 1 Juli 2027.
Direktur Utama Inalum, Melati Sarnita, menyatakan bahwa kenaikan peringkat mencerminkan keyakinan pasar terhadap fundamental perusahaan dan menjadi pemacu untuk mempertahankan kinerja yang solid.
Menurut Melati, peningkatan peringkat sekaligus menambah tanggung jawab manajemen untuk menjaga kesehatan keuangan dan disiplin pada kebijakan investasi seiring agenda ekspansi yang berjalan.
Manajemen menegaskan komitmen pada tata kelola yang kuat dan struktur pendanaan yang prudent agar setiap langkah ekspansi memberi nilai jangka panjang serta mendukung kemandirian industri aluminium nasional.
Kenaikan satu tingkat di tengah kondisi global yang tidak pasti menunjukkan penguatan profil bisnis dan ketahanan keuangan Inalum.
Perbaikan ini dipandang mendukung kemampuan perusahaan dalam menjaga kinerja sehat yang diperlukan untuk pengembangan industri aluminium dalam negeri.
Hasil pemeringkatan juga memperkuat kredibilitas Inalum di hadapan pemangku kepentingan dan lembaga keuangan, sehingga menyediakan fondasi lebih kuat untuk akses pendanaan di masa depan.
Peningkatan peringkat ini datang setelah Pefindo mempertahankan penilaian idAA-/Stable terhadap perusahaan pada dua periode sebelumnya, yakni pada tahun 2024 dan 2025.
Inalum, sebagai bagian dari Grup MIND ID, terus melanjutkan transformasi dan pengembangan bisnis untuk memperkuat rantai nilai aluminium yang terintegrasi dari hulu hingga hilir.
Pengembangan proyek utama seperti Smelter Grade Alumina Refinery (SGAR) Fase I dan II serta Smelter Aluminium II menjadi bagian penting dalam penguatan ekosistem hilirisasi mineral nasional.
Perusahaan juga disebut memiliki posisi unik sebagai satu-satunya produsen green aluminium primer di Indonesia, di tengah prospek permintaan domestik dan global yang meningkat.
Dari sisi efisiensi, Inalum mencatat cash cost pada kuartil pertama dalam kurva biaya global, didukung oleh basis pelanggan yang terdiversifikasi dan pasokan energi dari pembangkit listrik tenaga air.
Seiring pengembangan proyek-proyek strategis, kebutuhan pendanaan Inalum diproyeksikan meningkat pada periode 2026–2029, khususnya untuk SGAR II dan Smelter II.
Perusahaan berencana mengelola kebutuhan tersebut lewat strategi pendanaan yang terukur dan terdiversifikasi, tanpa mengorbankan struktur permodalan, likuiditas, serta kemampuan menghasilkan arus kas yang sehat.
Ke depan, Inalum menegaskan akan menjaga keseimbangan antara ekspansi bisnis, disiplin finansial, efisiensi operasional, dan penerapan tata kelola yang kuat untuk memperkuat kapasitas industri aluminium nasional.
Melalui penyelesaian proyek strategis dan penguatan fondasi bisnis, perusahaan bertujuan meningkatkan kontribusi terhadap agenda hilirisasi serta penciptaan nilai tambah sumber daya mineral dalam negeri.