Otoritas Jasa Keuangan (OJK) sedang mengkaji pemanfaatan credit scoring untuk memperluas akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Pembahasan ini menjadi bagian dari upaya OJK untuk mendorong pembiayaan yang lebih inklusif dan sesuai karakteristik UMKM.
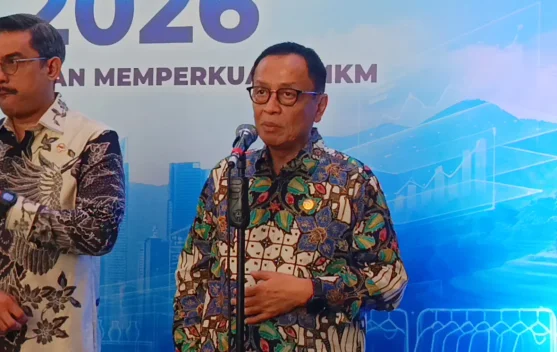
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menyatakan bahwa akses pembiayaan bagi UMKM memang menunjukkan perkembangan positif namun masih banyak kendala yang harus diatasi.
“Banyak pelaku UMKM yang belum mampu mengakses pembiayaan formal,” ujar Dian di Jakarta, Selasa 11 Agustus 2026.
Menurutnya, hambatan itu meliputi keterbatasan kapasitas usaha, masalah legalitas, pencatatan keuangan yang belum memadai, keterbatasan informasi pasar, serta kurangnya keterhubungan dengan rantai pasok.
Untuk mengatasi hambatan tersebut, OJK menilai perlu dibangun ekosistem pembiayaan yang lebih terintegrasi.
Rangkaian upaya yang diusulkan mencakup peningkatan kapasitas pelaku usaha, pendampingan teknis, fasilitasi akses pasar, percepatan digitalisasi, serta model pembiayaan yang lebih tepat sasaran.
OJK menjelaskan bahwa credit score adalah nilai yang mencerminkan rekam jejak peminjam dalam membayar kewajiban kredit dan digunakan perbankan untuk menilai kelayakan serta risiko pemberian pinjaman.
Dalam konteks regulasi, OJK telah menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM yang mendorong model pembiayaan lebih inklusif dan inovatif sesuai karakter UMKM di Indonesia.
OJK saat ini melakukan monitoring terhadap implementasi POJK tersebut dan mendorong langkah-langkah yang mempercepat kemudahan akses pembiayaan.
Salah satu inisiatif yang mulai dibahas adalah pemanfaatan credit scoring sebagai alat pendukung penilaian kredit bagi UMKM.
Selain itu, OJK menyiapkan pembangunan ekosistem data pembiayaan UMKM yang lebih terintegrasi melalui pengembangan sistem informasi pembiayaan, penyempurnaan dashboard, serta penyusunan indeks pembiayaan UMKM.
OJK berharap kombinasi kebijakan, teknologi, dan data ini dapat memperluas akses pembiayaan yang lebih mudah dan sesuai kebutuhan sehingga memperkuat daya saing sektor UMKM.